
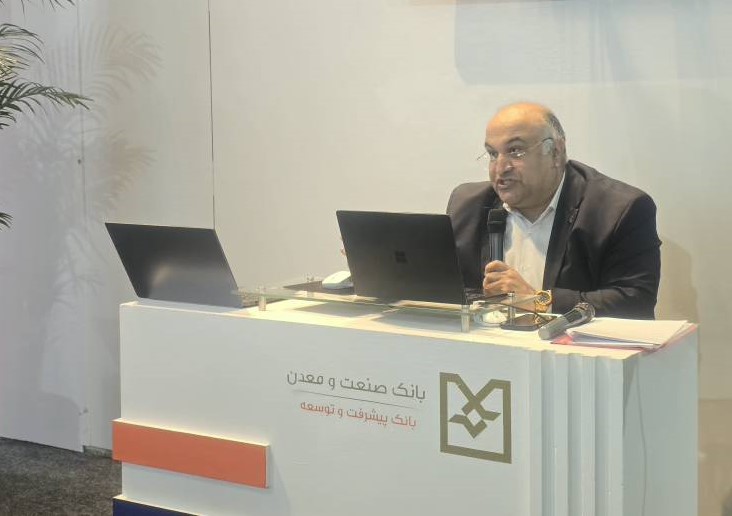
به گزارش روابط عمومی شرکت اکسیکو، مدیر توسعه و شتابدهی بازار شرکت اکسیکو با تشریح تحولات هوش مصنوعی و تجربیات بانکهای پیشرو جهان، بر ضرورت حرکت از بانکداری دیجیتال به بانکداری هوشمند، ارتقای تصمیمسازی اعتباری و بهرهگیری از فناوریهای نوین برای پاسخگویی مؤثرتر به نیازهای تأمین مالی بنگاههای تولیدی و صنعتی تأکید کرد.
در جریان برگزاری هجدهمین نمایشگاه بورس، بانک و بیمه و در غرفه بانک صنعت و معدن، دکتر محرابی، مدیر توسعه و شتابدهی بازار شرکت اکسیکو، در کارگاه تخصصی «هوش مصنوعی و آینده بانکداری صنعتی؛ از تحول فناوری تا هوشمندسازی تأمین مالی تولید و توسعه خدمات نوین بانکی»، به بررسی روند تکامل هوش مصنوعی، کاربردهای نوین آن در صنعت بانکداری و فرصتهای پیشروی بانک صنعت و معدن و شرکت اکسیکو در توسعه خدمات مالی هوشمند پرداخت.
هوش مصنوعی؛ از یک پرسش تاریخی تا تحول در اقتصاد دیجیتال
دکتر محرابی در ابتدای سخنان خود با اشاره به مفهوم هوش و نقش آن در یادگیری، استدلال، حل مسئله و تصمیمگیری اظهار داشت: «وقتی درباره هوش صحبت میکنیم، صرفاً منظورمان در اختیار داشتن حجم زیادی از اطلاعات نیست؛ بلکه مهم این است که چگونه بتوانیم از اطلاعات و تجربیات برای شناخت بهتر مسائل و اتخاذ تصمیمات مناسب استفاده کنیم.»
وی با مرور تاریخچه هوش مصنوعی، به پرسش بنیادین آلن تورینگ در سال ۱۹۵۰ درباره امکان تفکر ماشینها و سپس شکلگیری هوش مصنوعی بهعنوان یک حوزه علمی مستقل در سال ۱۹۵۶ اشاره کرد.
محرابی افزود: توسعه قدرت محاسباتی، افزایش دسترسی به دادهها و پیشرفت الگوریتمهای یادگیری ماشین و یادگیری عمیق، از مهمترین عوامل رشد این فناوری در دهههای اخیر بودهاند.
وی همچنین عرضه عمومی ChatGPT در اواخر سال ۲۰۲۲ را نقطه عطفی در فراگیرشدن هوش مصنوعی مولد دانست و توضیح داد که این تحول، امکان تعامل مستقیم کاربران با سامانههای هوشمند از طریق زبان طبیعی را گسترش داد و زمینهساز موج جدیدی از تغییر در بهرهوری سازمانها، خدمات دیجیتال و مدلهای کسبوکار شد.
گذار از هوش مصنوعی تحلیلی به سامانههای هوشمند عاملمحور
مدیر توسعه و شتابدهی بازار اکسیکو در ادامه، سه رویکرد مهم هوش مصنوعی شامل هوش مصنوعی تحلیلی (Analytical AI)، هوش مصنوعی مولد (Generative AI) و هوش مصنوعی عاملمحور (Agentic AI) را تشریح کرد.
وی توضیح داد که هوش مصنوعی تحلیلی در شناسایی الگوها و پیشبینی روندها، هوش مصنوعی مولد در تولید و پردازش محتوا و هوش مصنوعی عاملمحور در برنامهریزی و اجرای مجموعهای از وظایف در چارچوب اهداف و اختیارات مشخص کاربرد دارند.
محرابی با اشاره به ظرفیتهای هوش مصنوعی عاملمحور در انجام فرایندهای چندمرحلهای سازمانی تأکید کرد که توسعه این قابلیتها به معنای واگذاری نامحدود اختیار تصمیمگیری به ماشین نیست.
وی افزود: «در نظام بانکی، استفاده از سامانههای هوشمند باید متناسب با حساسیت تصمیمات مالی و اعتباری، الزامات امنیت اطلاعات، مقررات و ضرورت نظارت و پاسخگویی انسانی طراحی شود.»
تجربه بانکهای پیشرو جهان؛ هوش مصنوعی در خدمت تصمیمسازی و بهرهوری
دکتر محرابی در بخش دیگری از این کارگاه، با بررسی تجربیات بانکهای بینالمللی، به توسعه کاربردهای عملی هوش مصنوعی در فرایندهای اعتباری، مدیریت ریسک، کشف تقلب و خدمات مشتریان اشاره کرد.
وی با معرفی تجربه بانک DBS سنگاپور توضیح داد که این بانک در سال ۲۰۲۶ استفاده از یک راهکار مبتنی بر هوش مصنوعی عاملمحور را برای پشتیبانی از تهیه گزارشهای اعتباری مشتریان شرکتی توسعه داده است؛ سامانهای که با بهرهگیری از عاملهای تخصصی، بیش از ۷۰ وظیفه مرتبط با گردآوری و پردازش اطلاعات را انجام داده و پیشنویس گزارش اعتباری را برای بررسی کارشناسان آماده میکند.
وی همچنین به تجربه Commerzbank آلمان در کاربرد هوش مصنوعی در فرایندهای عملیاتی و کنترلی و نتایج گزارش سال ۲۰۲۶ بانک انگلستان و نهاد ناظر مالی بریتانیا درباره گسترش استفاده از هوش مصنوعی در مؤسسات مالی اشاره کرد.
محرابی با تأکید بر اهمیت این تجربیات اظهار داشت که بانکهای پیشرو، کاربرد هوش مصنوعی را صرفاً به توسعه ابزارهای گفتوگومحور محدود نکردهاند، بلکه به دنبال استفاده از آن برای حل مسائل واقعی و افزایش بهرهوری در فرایندهای تخصصی هستند.
به گفته وی، یکی از مهمترین درسهای این تجربیات برای بانکداری صنعتی، ضرورت تمرکز بر افزایش کیفیت و سرعت تصمیمسازی اعتباری، در کنار حفظ نظارت و مسئولیت کارشناسان بانکی است.
هوش مصنوعی و چالش تأمین مالی بنگاههای تولیدی ایران
مدیر توسعه و شتابدهی بازار اکسیکو در ادامه با اشاره به شرایط اقتصادی کشور و چالشهای تأمین مالی واحدهای تولیدی و صنعتی اظهار داشت که ارزش واقعی فناوری زمانی آشکار میشود که بتواند به حل مسائل مشخص اقتصاد و بنگاههای اقتصادی کمک کند.
وی توضیح داد که بسیاری از بنگاههای تولیدی با چالشهایی نظیر محدودیت سرمایه در گردش، تأخیر در وصول مطالبات، افزایش هزینه مواد اولیه، نوسانات اقتصادی و ضرورت مدیریت دقیقتر جریان نقدینگی مواجهاند.
محرابی با تأکید بر اینکه هوش مصنوعی بهتنهایی قادر به خلق منابع مالی جدید یا رفع محدودیتهای ساختاری اقتصاد نیست، افزود: این فناوری میتواند از طریق تحلیل اطلاعات مالی، پیشبینی جریان نقدی، شناسایی نشانههای افزایش ریسک و پردازش هوشمند اسناد، به شناخت دقیقتر نیازهای مالی بنگاهها و ارتقای کیفیت تصمیمگیری اعتباری کمک کند.
وی همچنین بر اهمیت شناخت روابط اقتصادی بنگاهها در زنجیره تأمین تأکید کرد و خاطرنشان ساخت که تحلیل دادههای معتبر و مجاز مربوط به قراردادها، معاملات، مطالبات و تعهدات بنگاهها میتواند در توسعه رویکردهای نوین تأمین مالی و مدیریت ریسک مؤثر باشد.
سه محور تحول هوشمند در بانکداری صنعتی
دکتر محرابی با اشاره به مأموریت تخصصی بانک صنعت و معدن در حمایت از بخش صنعت و معدن کشور، سه حوزه اصلی را برای بررسی فرصتهای بهرهگیری از هوش مصنوعی در بانکداری صنعتی مطرح کرد.
وی محور نخست را بهبود فرایندهای داخلی بانک، از جمله پردازش اسناد اعتباری، تحلیل اطلاعات مالی، تهیه گزارشهای کارشناسی و کمک به پایش ریسک عنوان کرد.
به گفته وی، محور دوم، ارتقای کیفیت خدمات به مشتریان صنعتی از طریق توسعه دستیارهای هوشمند، تسهیل دسترسی به اطلاعات و بهبود فرایندهای دریافت خدمات مالی و بانکی است.
محرابی محور سوم را شناخت عمیقتر زنجیرههای صنعتی، روابط تجاری بنگاهها و فرصتهای تأمین مالی دانست و تأکید کرد که بهرهگیری صحیح از داده و فناوری میتواند زمینه تحلیل دقیقتر نیازهای بنگاههای تولیدی و توسعه راهکارهای مالی متناسب با شرایط آنها را فراهم کند.
وی درعینحال تصریح کرد که توسعه این ظرفیتها نیازمند ارزیابی فنی و اقتصادی، دسترسی قانونی به دادههای معتبر و رعایت الزامات نظارتی و امنیتی است.
نقش اکسیکو؛ حرکت از بانکداری دیجیتال به توسعه خدمات مالی هوشمند
مدیر توسعه و شتابدهی بازار اکسیکو در بخش پایانی سخنان خود، با اشاره به نقش این شرکت بهعنوان بازوی نوآوری و فناوری بانک صنعت و معدن، بر ضرورت حرکت از توسعه خدمات صرفاً دیجیتال به سمت راهکارهای هوشمند، مسئلهمحور و ارزشآفرین تأکید کرد.
وی با اشاره به مجموعه پلتفرمهای اکسیکو شامل «تیمبانک»، «تیمتامز»، «تیملند» و «تیمجیب»، این محصولات را بستری برای بررسی و توسعه تدریجی خدمات مالی و بانکی هوشمند دانست؛ خدماتی که میتوانند متناسب با مأموریت و ظرفیت هر پلتفرم، از قابلیتهایی مانند راهنمایی هوشمند کاربران، پردازش و تحلیل دادههای مجاز، تسهیل فرایندها و بهبود تجربه مشتری بهرهمند شوند.
محرابی تأکید کرد که بهرهگیری از هوش مصنوعی در این پلتفرمها، فرصت توسعه آینده است و طراحی و پیادهسازی هر قابلیت باید بر اساس نیاز واقعی کاربران، امکانسنجی فنی و اقتصادی، الزامات امنیت اطلاعات و مقررات بانکی انجام شود؛ ازاینرو نباید این ظرفیتهای پیشنهادی را بهمنزله استقرار بالفعل تمامی قابلیتها تلقی کرد.
وی همچنین موضوع ایجاد مرکز شتابدهی تخصصی اکسیکو را یکی از فرصتهای مهم برای پیوند میان مسائل واقعی نظام بانکی و ظرفیتهای شرکتهای دانشبنیان، تیمهای فناور و متخصصان جوان کشور مطرح کرد.
وی توضیح داد که در چنین الگویی، ابتدا مسائل واقعی بانک و مشتریان آن شناسایی شده و سپس با استفاده از ظرفیت تیمهای نوآور، راهکارهای پیشنهادی در قالب اثبات مفهوم (PoC) و پروژههای آزمایشی ارزیابی میشوند تا در صورت اثبات قابلیت فنی و ارزش اقتصادی، امکان توسعه محصول و تجاریسازی آنها بررسی شود.
محرابی تأکید کرد که این رویکرد علاوه بر کمک به حل مسائل نظام بانکی، میتواند زمینه ایجاد فرصتهای جدید کسبوکار، توسعه محصولات فناورانه و حمایت هدفمند از سرمایه انسانی متخصص کشور را فراهم کند.
آینده بانکداری صنعتی؛ شناخت بهتر مسئله و ارائه راهکار مؤثرتر
مدیر توسعه و شتابدهی بازار اکسیکو در جمعبندی این کارگاه اظهار داشت که ارزش اصلی هوش مصنوعی برای بانکها صرفاً در افزایش سرعت انجام فعالیتها یا توسعه ابزارهای نرمافزاری جدید خلاصه نمیشود، بلکه در توانایی این فناوری برای ارتقای شناخت مشتری، بهبود مدیریت ریسک، افزایش بهرهوری و پشتیبانی از تصمیمگیری دقیقتر نهفته است.
وی خاطرنشان کرد که آینده بانکداری صنعتی به میزان توانایی بانکها در شناخت مسائل واقعی بنگاههای اقتصادی و بهرهگیری هدفمند از فناوری برای ارائه راهکارهای مؤثرتر وابسته خواهد بود.
محرابی در پایان با اشاره به ظرفیتهای بانک صنعت و معدن و شرکت اکسیکو تأکید کرد: «هدف نهایی نباید صرفاً هوشمندترشدن یک نرمافزار باشد؛ بلکه باید کمک به هوشمندترشدن خدمات مالی، افزایش کیفیت تصمیمسازی و پاسخگویی مؤثرتر به نیازهای تولید و اقتصاد کشور باشد.»