
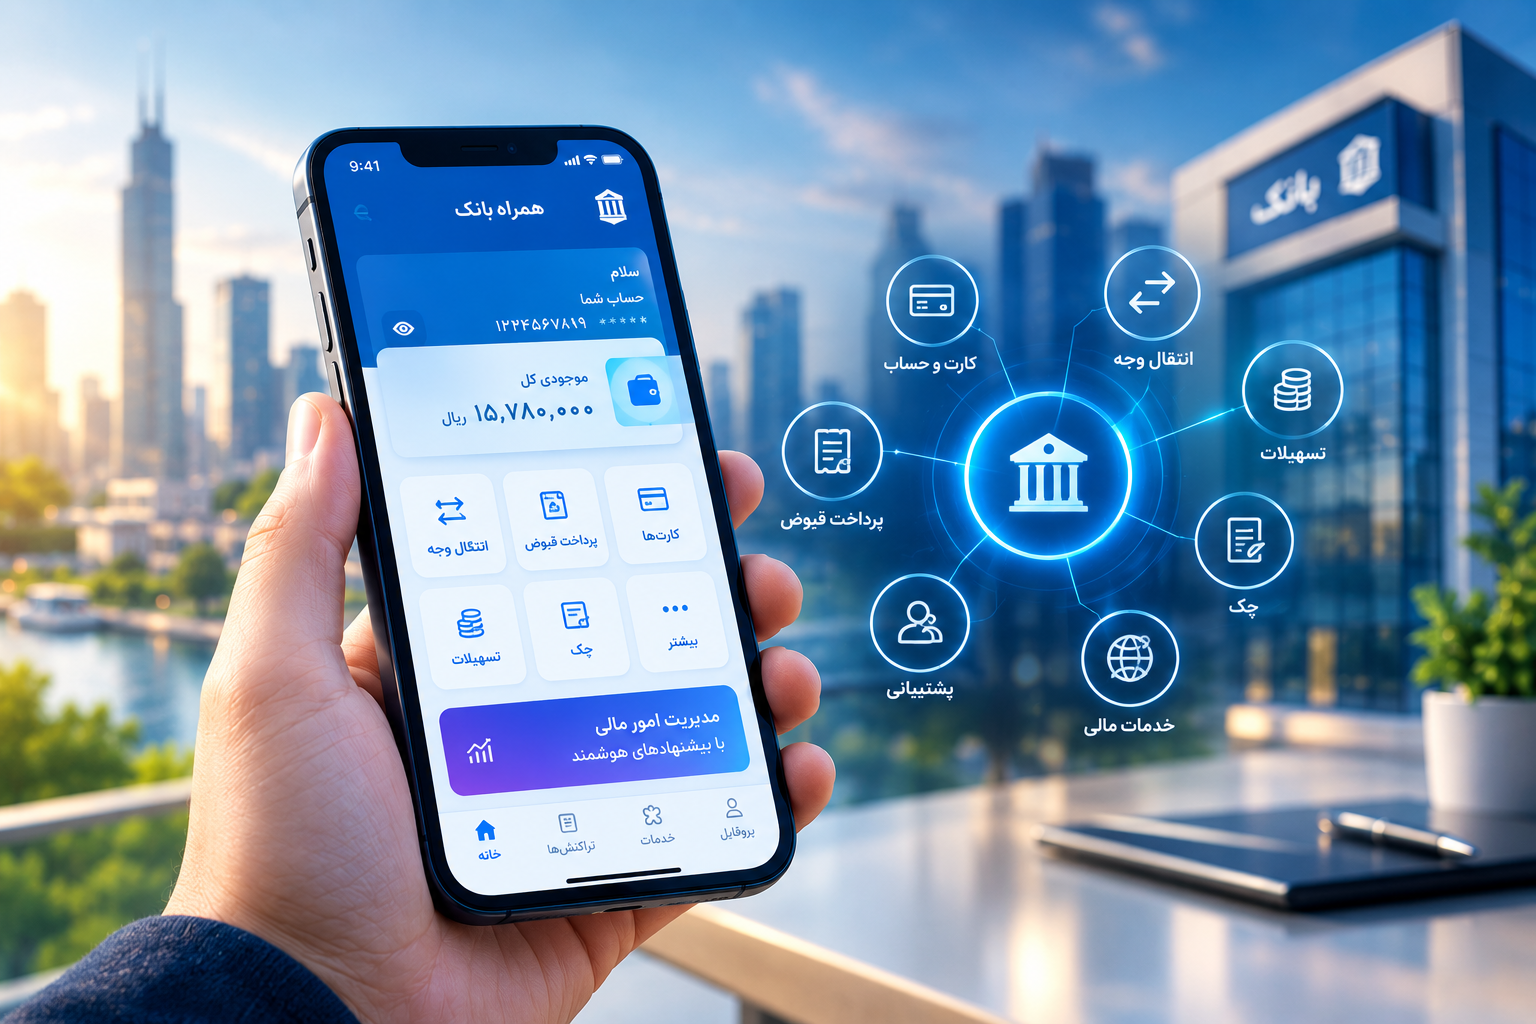
به گزارش روابط عمومی شرکت اکسیکو، همراهبانک دیگر تنها ابزاری برای مشاهده موجودی و انتقال وجه نیست. این فناوری امروز به یکی از مهمترین نقاط تماس مشتری با بانک تبدیل شده و نقش کلیدی در ارائه خدمات مالی سریع، غیرحضوری و مشتریمحور ایفا میکند. توسعه بانکداری دیجیتال، همراهبانک را به دروازه ورود مشتریان به نسل جدید خدمات مالی تبدیل کرده است.
تحول دیجیتال در صنعت بانکداری طی سالهای اخیر، شیوه ارائه خدمات مالی را بهطور اساسی تغییر داده است. مدل سنتی بانکداری که بر مراجعه حضوری مشتریان به شعب استوار بود، بهتدریج جای خود را به خدماتی داده است که بهصورت دائمی، سریع و از طریق کانالهای دیجیتال در دسترس هستند.
در این میان، همراهبانک یا Mobile Banking از جمله تیم بانک به یکی از مهمترین نقاط تماس میان مشتری و بانک تبدیل شده است. همراهبانک امروز دیگر صرفا ابزاری برای مشاهده موجودی حساب یا انتقال وجه نیست؛ بلکه میتواند دروازه ورود مشتری به مجموعهای گسترده از خدمات مالی و بانکی باشد.
گسترش تلفنهای هوشمند، اینترنت همراه، فناوریهای ابری، APIها، احراز هویت دیجیتال و فناوریهای نوین امنیتی، نقش همراهبانک را در اکوسیستم بانکداری دیجیتال بیش از گذشته افزایش داده است.
همراهبانک چیست؟
همراهبانک یک بستر نرمافزاری مبتنی بر تلفن همراه است که امکان دسترسی مشتریان به خدمات و اطلاعات بانکی را از طریق گوشیهای هوشمند فراهم میکند. نسلهای اولیه همراهبانک عمدتا خدمات محدودی مانند مشاهده موجودی، دریافت صورتحساب، انتقال وجه و پرداخت قبوض ارائه میکردند. اما همراهبانکهای نسل جدید، به بستری جامعتر برای ارائه خدمات مالی تبدیل شدهاند.
از جمله مهمترین خدماتی که یک همراهبانک مدرن میتواند ارائه کند، عبارتاند از:
- مدیریت حسابها و کارتهای بانکی
- انتقال وجه و انجام پرداختها
- مشاهده و مدیریت تسهیلات و اقساط
- خدمات مرتبط با چک
- افتتاح حساب و احراز هویت غیرحضوری
- دریافت اعلانهای تراکنشی
- ثبت و پیگیری درخواستهای مشتری
- مدیریت خدمات مالی
- ارتباط با مرکز پشتیبانی
- ارائه خدمات مبتنی بر موقعیت مکانی
- ارائه پیشنهادهای مالی متناسب با نیاز مشتری
بنابراین، همراهبانک مدرن را باید بخشی از یک پلتفرم جامع بانکداری دیجیتال دانست، نه صرفا یک اپلیکیشن موبایلی.
همراهبانک؛ مهمترین کانال ارتباطی بانک با مشتری
امروزه تلفن همراه به یکی از اصلیترین ابزارهای ارتباطی افراد تبدیل شده است. مشتری انتظار دارد خدمات بانکی نیز همانند بسیاری از خدمات دیجیتال دیگر، در هر زمان و از هر مکان در دسترس او باشد. همراهبانک این امکان را فراهم میکند که مشتری بدون نیاز به مراجعه حضوری به شعبه، بخش بزرگی از نیازهای بانکی خود را مدیریت کند.
این موضوع علاوه بر افزایش راحتی مشتری، میتواند مزایای مهمی از جمله؛ کاهش مراجعه به شعب، افزایش دسترسپذیری خدمات، کاهش هزینه ارائه خدمات، افزایش سرعت پاسخگویی، بهبود تجربه مشتری، افزایش تعامل مشتری با بانک، ایجاد فرصت برای ارائه خدمات جدید به همراه داشته باشد. در واقع، همراهبانک به تدریج از یک کانال تراکنشی به یک کانال ارتباطی و خدماتی دائمی تبدیل شده است.
پژوهشهای علمی چه میگویند؟
مطالعات علمی انجامشده در حوزه بانکداری موبایلی نشان میدهند که استفاده مشتریان از این فناوری تنها به وجود امکانات فنی وابسته نیست. در یک مطالعه نظاممند که دهها پژوهش علمی درباره پذیرش بانکداری موبایلی را بررسی کرده است، عواملی مانند ویژگیهای خدمت، عوامل مرتبط با مشتری، تاثیرات اجتماعی، اعتماد و موانع استفاده، از مهمترین عوامل موثر بر پذیرش بانکداری موبایلی معرفی شدهاند.
این یافته نشان میدهد که توسعه یک همراهبانک موفق، صرفا به معنای افزودن امکانات جدید به یک اپلیکیشن نیست موفقیت یک همراهبانک به فناوری ، امنیت، اعتماد ، تجربه مشتری ، کیفیت خدمات وابسته است. هرچه این عناصر هماهنگتر طراحی شوند، احتمال پذیرش و استفاده مستمر مشتریان از خدمات بانکداری موبایلی افزایش پیدا میکند.
تجربه مشتری؛ عامل مهم موفقیت همراهبانک
یکی از مهمترین عوامل موفقیت در بانکداری دیجیتال، تجربهای است که مشتری هنگام استفاده از خدمات دریافت میکند. تجربه کاربری همراهبانک تنها به ظاهر گرافیکی اپلیکیشن محدود نمیشود. سرعت انجام عملیات، تعداد مراحل مورد نیاز برای تکمیل یک خدمت، شفافیت پیامها، امکان پیگیری تراکنشها و نحوه اطلاعرسانی در زمان بروز اختلال، همگی بخشی از تجربه مشتری هستند.
یک همراهبانک حرفهای باید بتواند سه ویژگی مهم سادگی ، سرعت و اعتماد را همزمان فراهم کند. اگر یک خدمت بانکی بسیار پیچیده باشد، مشتری ممکن است از استفاده از آن صرفنظر کند. اگر انجام عملیات زمان زیادی طول بکشد، تجربه کاربر کاهش پیدا میکند و اگر مشتری نسبت به امنیت سامانه اطمینان نداشته باشد، حتی بهترین خدمات نیز مورد استقبال قرار نخواهند گرفت.
همراهبانک؛ دروازه ورود به بانکداری دیجیتال
نگاه جدید به همراهبانک، نگاه به آن بهعنوان «دروازه ورود مشتری به خدمات بانکداری دیجیتال» است.
مشتری میتواند از طریق یک اپلیکیشن به مجموعه گستردهای از خدمات دسترسی پیدا کند و بانک نیز میتواند خدمات مختلف خود را از طریق یک نقطه تماس واحد به مشتری ارائه دهد این رویکرد باعث میشود همراهبانک نقش مهمی در راهبرد تحول دیجیتال بانک ایفا کند. به جای اینکه پرسیده شود:
چه خدماتی باید به همراهبانک اضافه کنیم؟
باید پرسید:
چگونه میتوانیم بهترین تجربه دسترسی مشتری به خدمات مالی را ایجاد کنیم؟
این تغییر نگاه میتواند مسیر توسعه بانکداری دیجیتال را تغییر دهد.
آینده همراهبانک
آینده همراهبانک در مسیر توسعه خدمات هوشمند، یکپارچه و مشتریمحور قرار دارد. استفاده از تحلیل داده، هوش مصنوعی، احراز هویت دیجیتال و فناوریهای امنیتی میتواند باعث شود همراهبانکهای آینده، خدماتی فراتر از انجام تراکنش ارائه کنند همراهبانک آینده میتواند نیاز مشتری را بهتر شناسایی کند، خدمات مناسبتری پیشنهاد دهد و به یک دستیار مالی شخصی تبدیل شود.
جمعبندی
همراهبانک امروز یکی از مهمترین اجزای بانکداری دیجیتال است. این سامانه دیگر صرفا ابزاری برای انتقال وجه یا مشاهده موجودی حساب نیست، بلکه به نقطه اتصال مشتری با مجموعه گستردهای از خدمات مالی تبدیل شده است موفقیت در توسعه همراهبانک نیازمند ترکیبی از فناوری، امنیت، تجربه مشتری و شناخت نیازهای واقعی کاربران است.
بانکها و شرکتهای فناوری، اگر همراه بانک را بهعنوان یک پلتفرم راهبردی در مسیر تحول دیجیتال در نظر بگیرند، میتوانند نقش مؤثرتری در آینده بانکداری ایفا کنند.