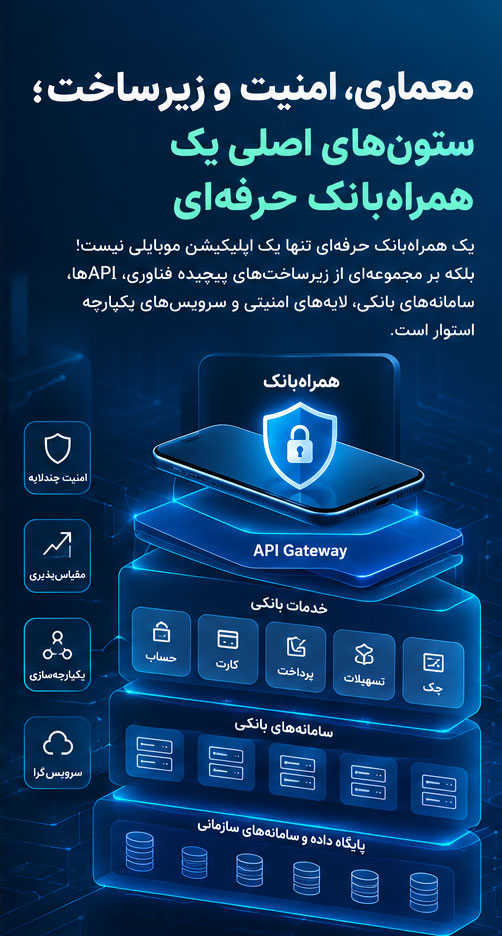
به گزارش روابط عمومی شرکت اکسیکو، معماری، امنیت و زیرساخت؛ ستونهای اصلی یک همراهبانک حرفهای به شمار می رود، همراهبانک در ظاهر یک اپلیکیشن نصبشده روی تلفن همراه است، اما در پشت این رابط کاربری، مجموعهای پیچیده از سامانهها، سرویسها، پایگاههای داده و زیرساختهای فناوری قرار دارد.
کیفیت واقعی یک همراهبانک تنها با طراحی ظاهری آن سنجیده نمیشود. معماری نرمافزار، امنیت، سرعت، پایداری و قابلیت اتصال به سامانههای مختلف بانکی، از مهمترین عوامل موفقیت این خدمات هستند به همین دلیل، طراحی همراهبانک باید بخشی از معماری کلان بانکداری دیجیتال باشد.
معماری همراهبانک چگونه است؟
یک معماری مفهومی ساده، برای همراهبانک میتواند به ترتیب شامل مسیر زیر باشد:
سامانه های بانکی، لایه سرویس، API Gateway، اپلیکیشن همراه بانک و کاربر در این ساختار، اپلیکیشن موبایل وظیفه تعامل مستقیم با مشتری را بر عهده دارد، اما پردازش اصلی خدمات در لایههای مختلف Backend انجام میشود.
سامانههایی مانند مدیریت مشتری، حساب، کارت، پرداخت، تسهیلات، چک و احراز هویت میتوانند از طریق سرویسهای مختلف با همراهبانک ارتباط برقرار کنند. این ساختار به بانک کمک میکند تا خدمات را به شکل منظمتر، انعطافپذیرتر و قابل توسعهتر ارائه کند.
نقش API در بانکداری موبایلی
یکی از مهمترین پایههای معماری مدرن بانکداری دیجیتال، استفاده از APIها است. در معماریهای سنتی، ممکن است هر کانال بانکی ارتباط مستقیمی با سامانههای مختلف داشته باشد. این وضعیت با افزایش تعداد خدمات و کانالها میتواند پیچیدگی زیادی ایجاد کند.
در معماری API محور، سرویسهای بانکی از طریق رابطهای استاندارد در اختیار کانالهای مختلف قرار میگیرند برای مثال، یک سرویس میتواند توسط کانالهای همراهبانک، اینترنتبانک، خودپرداز، سامانههای بانکداری باز و اپلیکیشنهای شرکای تجاری مورد استفاده قرار گیرد. این رویکرد میتواند باعث کاهش دوبارهکاری، افزایش قابلیت استفاده مجدد از سرویسها و تسریع توسعه خدمات جدید شود.
API Gateway چه نقشی دارد؟
API Gateway یکی از اجزای مهم معماری سامانههای دیجیتال است. این لایه میتواند وظایفی مانند کنترل دسترسی، مدیریت احراز هویت، کنترل ترافیک، ثبت رویدادها،اعمال سیاستهای امنیتی، مدیریت نسخههای سرویس،کنترل نرخ درخواستها را مدیریت کند وجود چنین لایهای باعث میشود ارتباط میان کانالهای دیجیتال و سامانههای Backend با ساختاری کنترلشدهتر انجام شود.
امنیت؛ یک ضرورت بنیادین
امنیت در همراهبانک نباید به یک قابلیت جانبی محدود شود. همراهبانک با اطلاعات مالی، دادههای هویتی و تراکنشهای حساس مشتریان سروکار دارد. به همین دلیل، امنیت باید در تمام مراحل طراحی، توسعه، استقرار و بهرهبرداری از سامانه در نظر گرفته شود.
برخی از مهمترین لایههای امنیتی همراهبانک عبارتاند از:
- احراز هویت: استفاده از روشهای مناسب احراز هویت، از رمز عبور و رمز یکبارمصرف تا روشهای بیومتریک و احراز هویت چندعاملی، میتواند سطح حفاظت از حساب کاربران را افزایش دهد.
- رمزنگاری اطلاعات: اطلاعات حساس باید در زمان انتقال و در شرایط لازم هنگام ذخیرهسازی با سازوکارهای مناسب محافظت شوند.
- مدیریت نشست کاربران: کنترل نشست، مدیریت دستگاههای مجاز، استفاده از توکنهای دسترسی و امکان خروج امن از سامانه، نقش مهمی در حفاظت از کاربران دارند.
- تشخیص رفتارهای مشکوک: تحلیل رفتار کاربران و تراکنشها میتواند در شناسایی فعالیتهای غیرعادی و کاهش احتمال تقلب مؤثر باشد.
- ثبت و پایش رویدادها: ثبت رخدادهای امنیتی و عملیاتی، یکی از ابزارهای مهم برای شناسایی مشکلات، تحلیل خطاها و مقابله با تهدیدهای احتمالی است.
- عملکرد و مقیاسپذیری: سامانههای بانکی با حجم بالایی از تراکنشها و کاربران مواجه هستند. افزایش ناگهانی تعداد درخواستها میتواند فشار زیادی بر زیرساخت ایجاد کند.
به همین دلیل، معماری همراهبانک باید از ابتدا با در نظر گرفتن قابلیت مقیاسپذیری طراحی شود.
برخی از راهکارهای مهم در بانکداری موبایلی عبارتاند از:
Load Balancing، Caching، مدیریت صف و پیام، معماری سرویسگرا، Microservices در سناریوهای مناسب، مانیتورینگ لحظهای، طراحی High Availability، Disaster Recovery، مدیریت هوشمند خطا البته استفاده از هر فناوری باید متناسب با شرایط بانک، حجم عملیات، معماری موجود و الزامات امنیتی انتخاب شود.
چالش یکپارچهسازی با سامانههای بانکی
یکی از پیچیدهترین بخشهای توسعه همراهبانک، اتصال آن به سامانههای مختلف بانک است. بانکها معمولا دارای سامانههای متعددی از جمله Core Banking، سامانه کارت، سامانه پرداخت، سامانه تسهیلات، مدیریت مشتری،اعتبارسنجی،سامانههای امنیتی هستند . بنابراین، موفقیت یک پروژه همراهبانک تنها به کیفیت برنامهنویسی اپلیکیشن وابسته نیست بلکه کیفیت Integration میان اجزای مختلف اکوسیستم فناوری بانک نیز اهمیت بسیار زیادی دارد. فناوریهایی مانند API Management، ESB و معماری رویدادمحور میتوانند در مدیریت این ارتباطات نقش مهمی داشته باشند.
عملیات و توسعه مستمر
یک همراهبانک حرفهای پس از انتشار، پایان پروژه نیست؛ بلکه وارد مرحلهای جدید از توسعه و بهرهبرداری میشود.
مانیتورینگ مستمر، مدیریت رخدادها، تحلیل عملکرد، تست و بهروزرسانی منظم، بخشی از چرخه عمر این سامانه هستند. استفاده از رویکردهایی مانند DevOps و CI/CD میتواند به افزایش سرعت و کیفیت توسعه کمک کند.
همچنین تستهای خودکار، کنترل کیفیت کد و پایش مستمر زیرساخت، در حفظ پایداری سامانه نقش مهمی دارند.
جمعبندی
بانکداری موبایلی حاصل ترکیب موفق چندین لایه فناوری است. معماری مناسب، APIهای استاندارد، امنیت چندلایه، قابلیت مقیاسپذیری، یکپارچهسازی مؤثر و عملیات پایدار، همگی از عناصر ضروری این اکوسیستم هستند.بنابراین، همراهبانک را نباید صرفا یک اپلیکیشن موبایلی دانست. این سامانه در واقع بخشی از زیرساخت کلان بانکداری دیجیتال است و کیفیت آن میتواند تأثیر مستقیمی بر تجربه مشتری و موفقیت تحول دیجیتال بانک داشته باشد.